Eräs tapa yksityissijoittajalle päästä kiinni startup-yhtiöiden mahdollisesti koviin tuottoihin olisi, että suomalaispankit perustaisivat omia startup-rahastojaan.
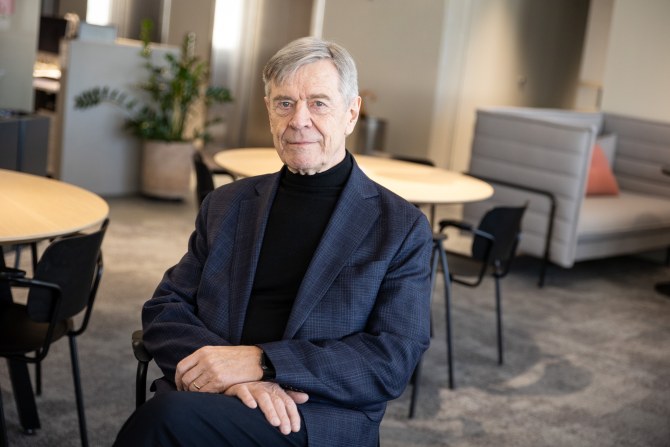
”Miksemme pystyttäisi rakentamaan sellaista säädeltyä rahastomuotoa, jonka vaikka OP, Danske tai joku muu pankki voisi tehdä”, ehdottaa pääomasijoitusyhtiö Lifeline Venturesin perustajaosakas Timo Ahopelto Markkinaraati-ohjelmassa.
Keskustelussa kysyttiin, miten yksityissijoittaja voisi sijoittaa startupeihin ilman 6- tai 7-numeroista rahapussia.
”Jotta aikaisen vaiheen sijoittaja voisi tehdä tuottoa, hänellä pitäisi villisti heitettynä olla suunnilleen parinkymmenen firman portfolio”, Ahopelto sanoo.
Pankkien hallinnoimien rahastojen tärkein etu esimerkiksi suoriin enkelisijoituksiin verrattuna olisi muun muassa, että sijoittajan varat olisi hajautettu riittävän moneen yhtiöön.
Jopa 20 prosentin tuottomahdollisuus
Nämä pankkirahastot sijoittaisivat edelleen muihin rahastoihin, esimerkiksi vakiintuneisiin suomalaisiin venture capital -rahastoihin. Ne olisivat siis rahastojen rahastoja.
Pankit ja pääomasijoittajat hyötyisivät osaltaan tällaisista rahastoista. Pankeille ne tarkoittaisivat liiketoimintaa ja pääomasijoittajille lisää hallinnoitavia varoja.
Rahastojen perustaminen edellyttäisi, että laissa määriteltäisiin, millaisiin kohderahastoihin ne saisivat sijoittaa. Tavoitteena keskustelijoiden mukaan pitäisi olla rajata mukaan vain riittävän kokeneita, ammattimaisesti hoidettuja ja luotettavia rahastoja.
”Pankki voisi sanoa asiakkailleen, että laittakaa tonni tänne (rahastoon), se saattaa tuottaa 20 prosenttia vuodessa”, Ahopelto sanoi.
Rahastoajatus sai kannatusta muilta keskustelijoilta.
”(Rahaston kautta) yksityissijoittaja voisi järkevästi sijoittaa startupeihin. Koska siinä ei ole mitään järkeä, että kaikki alkaisivat heittelemään (suoria sijoituksia) sinne tänne”, sanoi Aktian osakesalkunhoitaja Tomi Korpivaara.
Keskustelijat alleviivasivat, että rahaston kautta yksityissijoittaja voi vähentää suoraan startup-sijoituksiin liittyvää riskiä. Tilastojen mukaan valtaosa startupeista epäonnistuu.
Sijoitusrahaston perustaminen on tiukasti säänneltyä, luvanvaraista toimintaa, joka vaatii erityisosaamista. Sen vuoksi keskustelijoiden mukaan olisi luontevaa, että rahastoja perustaisivat nimenomaan pankit.
Ahopellon mukaan toinen mahdollisuus olisi, että rahaston perustaisi Tesi, joka on muutenkin aktiivinen startup-kentällä ja mukana myös Lifelinen uusimmassa rahastossa.
”Tesi on hyvä vaihtoehto, mutta sen rooli on jo nykyään iso suomalaisessa kasvuyrityssijoittamisessa”, hän sanoo.
Myös pankkien startup-rahastot voisivat tietenkin tuottaa myös tappiota.
”Totta kai voit siltikin hävitä. Väitän silti, että tämä olisi pankin tarjoamaa perinteistä metsärahastoa huomattavasti riskittömämpi asia”, hän kuittasi.
Yksityissijoittajien pääseminen osallisiksi startupien tuottoihin kiinnostaisi epäilemättä monia. Ahopellon siteeraaman tuottotutkimuksen mukaan suomalaiset venture capital - ja private equity -rahastot ovat tuottaneet yli 20 prosentin pääomantuottoa vuosittain viime vuosina.
”Kuulostaa aika hyvältä tuotolta”, hän sanoo ja ennustaa, että startup-sijoittaminen kiinnostaisi myös nuoria, jotka pääsisivät jo parilla satasella kiinni startupeihin.